
作者:Phyrex;来源:X,@PhyrexNi
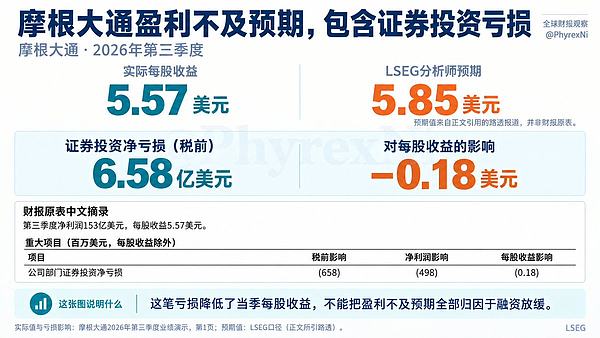
摩根大通三季度每股收益 5.57 美元,低于 LSEG 统计的 5.85 美元,是近三年来第一次盈利不及预期。这次业绩里包含了 6.58 亿美元的证券投资净亏损,对每股收益的影响是 0.18 美元。
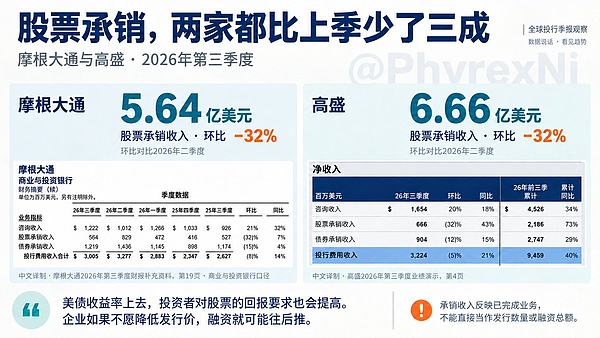
但把摩根大通、高盛、富国和花旗四份财报放在一起看,我个人觉得需要盯住的是企业融资的变化。四家的投行业务收入环比都在下降,摩根大通同比虽然还增长了 13%,相比二季度却下降了 8%,摩根大通和高盛的股票承销收入,环比都下降了 32%。
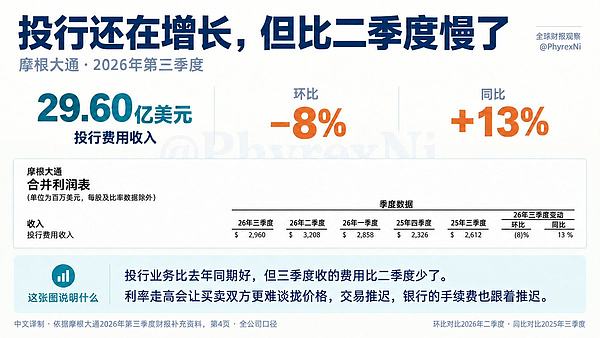
摩根大通财务负责人巴纳姆提到,9 月下半月投行业务出现了放缓,债券收益率上涨以后,买卖双方需要重新协调价格。他目前更倾向于认为,部分交易只是延期,还没有变成取消。
说人话,企业借钱做收购,利息贵了,买下来以后能留下的利润就少了。买方为了让这笔收购仍然划算,就希望压低收购价,但卖方还想着之前的价格,不愿意降,双方就这么拖着。
上市融资也是一样。美债能给出更高的收益,投资者就会对股票更挑剔,企业可能需要降低估值才能把股票卖出去。同样融一笔钱,估值低了,原来的股东就得让出更多股份,有些公司自然宁愿再等一等。
所以,高利率不一定要等到企业还不起钱才会产生影响。有些交易,重新算完账以后,就已经不值得按原来的条件做了。
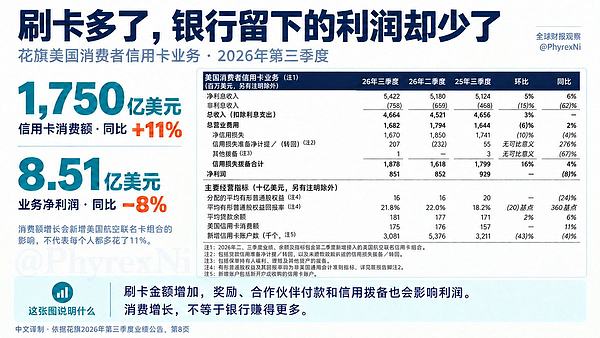
消费这边暂时没有出现同样程度的变化。花旗美国信用卡消费额同比增长 11%,实际净信用损失反而下降了 4%。至少从这组数据来看,客户还在消费,还款情况也没有同步恶化。但花旗仍然主要根据宏观前景的变化,为这项业务净增加了 2.08 亿美元准备金,先把可能发生的损失计入当季业绩。
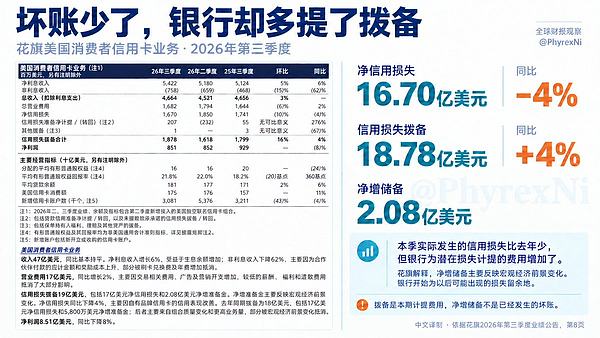
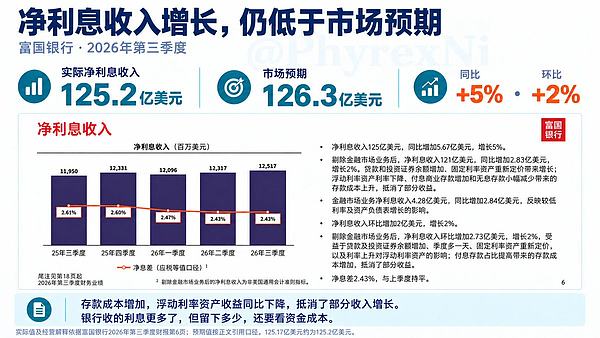
银行自己也没有因为利率高就轻松多赚钱。富国净利息收入达到 125.2 亿美元,仍低于预期的 126.3 亿美元,存款成本上升和浮动利率资产收益下降都在影响收入。花旗美国信用卡业务利润也下降了 8%,奖励、合作伙伴付款和信用损失拨备增加,都吃掉了一部分收益。
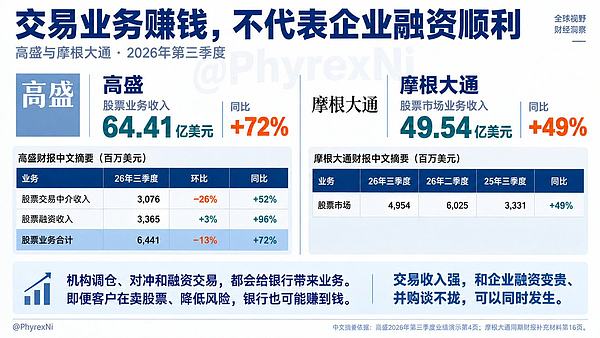
这时候再看股票业务的增长,就更容易理解了。高盛股票业务收入同比增长 72%,摩根大通增长 49%,其中既有交易,也有为机构客户提供融资带来的收入。机构需要调仓、对冲,银行就能从中赚钱,即便客户是在卖股票、降低风险,也一样会产生业务。
所以银行的交易收入很好,和企业觉得融资太贵、并购价格谈不拢,可以同时发生。不能因为交易部门赚得多,就认为企业扩张也一样顺利。
这几份财报放在一起,给我的判断是,高利率已经开始影响部分企业下一轮融资和扩张,消费和实际坏账暂时还没有跟着明显变差。接下来要看这些交易能等多久。如果融资成本持续降不下来,原本准备靠融资推进的项目,可能就要缩小规模、减少采购和招聘。到了这一步,影响才会从银行少收一笔费用,传到其他企业的订单和收入上。
对美股,我会先看分化。现金充足、自己能赚钱的公司,继续投资受到的限制相对小;依赖借钱扩张、利润还要等几年才能兑现的公司,会更难受。利息多付了,未来能留给股东的钱就少了,而美债收益率又在提高投资者对回报的要求,企业既要面对盈利预期下降,也可能面对投资者不愿意再给那么高的估值。
Bitcoin 受到的影响,主要还是资金愿不愿意继续承担风险。如果美债收益率维持高位,美股盈利预期又开始下降,一部分资金就可能减少对高波动资产的配置。对$BTC来说,新增买盘变得更谨慎,就已经会影响上涨;如果再碰上机构减仓、杠杆仓位需要补保证金,卖压才可能进一步放大。
如果收益率回落,延期的交易在四季度重新推进,这次放缓就更像一次暂停。如果融资一直这么贵,企业又开始削减扩张计划,我会对美股和 Bitcoin 更谨慎,因为到那个时候,市场要调整的就不只是利率预期,还有原来期待的盈利增长。